
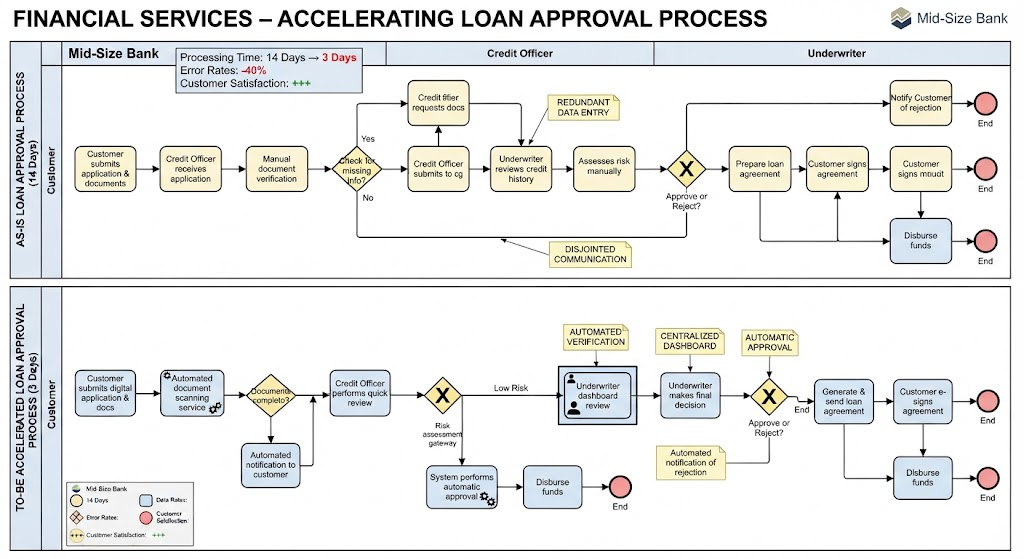
在现代金融服务领域,运营效率直接决定了企业的市场竞争力。本教程将深入剖析一个典型的金融信贷审批流程优化案例,重点讲解如何利用 BPMN (Business Process Model and Notation) 进行从“现状分析 (As-Is)”到“未来设计 (To-Be)”的系统架构转型。我们将通过对比分析,揭示技术集成与流程自动化如何协同工作,将原本长达 14 天的审批周期压缩至 3 天。
1. 案例背景与核心痛点
案例主角是一家中型银行,其信贷部门面临着严峻的运营挑战。在传统的“现状流程 (As-Is Process)”中,主要存在以下三个核心痛点:
- 人工依赖过重: 文档验证依赖人工手动操作,极易出错且耗时。
- 沟通割裂: 信贷员 (Credit Officer) 与审批人 (Underwriter) 之间缺乏统一的信息平台,导致“信息孤岛”。
- 处理周期长: 平均处理时间高达 14 天,这直接导致了客户流失率的上升。
2. 现状流程分析 (As-Is Analysis)
让我们深入观察上图中的上半部分,即 AS-IS LOAN APPROVAL PROCESS (14 Days)。通过 BPMN 建模,我们可以清晰地识别出流程中的“断点”和“冗余点”。
2.1 瓶颈识别:手动验证与断点
在流程初期,客户提交申请后,信贷员必须进行“Manual document verification”(手动文档验证)。这是一个典型的非增值步骤。一旦信贷员发现信息缺失,流程会进入一个复杂的循环:信贷员请求文件,等待客户补充,然后再重新提交。这种循环在 BPMN 中表现为一个带有“Check for missing info”的决策网关,反复消耗时间。
2.2 架构缺陷:冗余数据录入 (Redundant Data Entry)
图中最显著的架构缺陷在于“Credit Officer submits to cg”(信贷员提交给系统)与“Underwriter reviews credit history”(审批人审查信用历史)之间的断层。注意图中的黄色注释框 REDUNDANT DATA ENTRY。这意味着信贷员在系统中录入了一遍数据,而审批人为了查看信息,又必须在另一个界面或纸质文件上重新处理。这种数据的不一致性是错误率高的根源。
2.3 协作孤岛:Disjointed Communication
流程图中显示,信贷员提交后,审批人必须手动介入审查。这种“Disjointed Communication”(割裂的沟通)导致审批人无法实时获取最新状态,必须依赖电话或邮件沟通,进一步拖慢了决策速度。
3. 未来流程设计 (To-Be Design) 与系统架构
下半部分的 TO-BE ACCELERATED LOAN APPROVAL PROCESS (3 Days) 展示了通过 BPMN 重新设计的理想架构。新的架构不再仅仅关注步骤的顺序,而是引入了自动化服务和集中式数据流。
3.1 核心组件:自动化文档扫描服务 (Automated Document Scanning Service)
在“未来流程”的起点,我们引入了一个关键的技术组件。客户提交申请后,不再经过人工审核,而是直接进入“Automated document scanning service”。这是一个基于 OCR (光学字符识别) 或 AI (人工智能) 的自动化服务。它不仅能快速提取数据,还能自动校验文档的完整性。如果文档不完整,系统会自动通知客户,无需人工干预,从而消除了之前的循环等待。
3.2 架构升级:集中式仪表盘 (Centralized Dashboard)
为了解决沟通割裂问题,新架构引入了一个核心概念:Centralized Dashboard。在图中,这体现为审批人所在的“Underwriter dashboard review”区域。所有信贷员提交的数据、自动扫描的结果以及客户的历史信用数据,都汇聚在这个统一的界面上。这实现了数据的单一事实来源 (Single Source of Truth),彻底消除了冗余数据录入。
3.3 智能决策:风险网关与自动路由 (Risk Assessment Gateway)
这是新流程中最具技术含量的部分。流程中包含了一个菱形决策网关,标记为 Risk assessment gateway。这个网关背后连接着复杂的算法模型:
- 低风险评估: 如果系统自动计算出的风险评级低于特定阈值(Low Risk),流程将自动分流。
- 自动审批: 对于低风险申请,系统触发“Automatic Approval”节点,无需人工介入,直接生成贷款协议并放款。
- 人工复核: 只有当风险较高时,流程才会路由到“Underwriter makes final decision”节点,由人工进行最终决策。
4. 技术实施的关键要素
要实现从 14 天到 3 天的跨越,除了流程设计的优化,还需要以下技术架构的支持:
- 集成平台: 银行需要构建一个强大的中间件或 API 网关,用于连接前端客户系统、自动化扫描服务、信用评分系统和核心贷款发放系统。
- 数据标准化: 所有输入数据必须遵循统一的 XML 或 JSON 标准,以便 BPMN 引擎能够准确解析并执行路由逻辑。
- 用户体验 (UX) 设计: “Automated notification to customer”表明系统必须具备强大的消息推送能力,确保客户能实时收到状态更新。
5. 总结
这个案例生动地展示了 BPMN 不仅仅是画图的符号,更是连接业务流程与系统架构的桥梁。通过引入自动化扫描服务和基于规则的自动路由网关,银行成功地将一个线性的、人工密集型的流程,转变为一个并行的、智能驱动的系统。最终,这不仅将处理时间缩短了 78%,更将错误率降低了 40%,实现了真正的数字化转型。